

Του Γιάννη Μποτονάκη
Ασφαλιστικός Σύμβουλος
στην Αγροτική Ασφαλιστική
Η άγνοια και οι κίνδυνοι
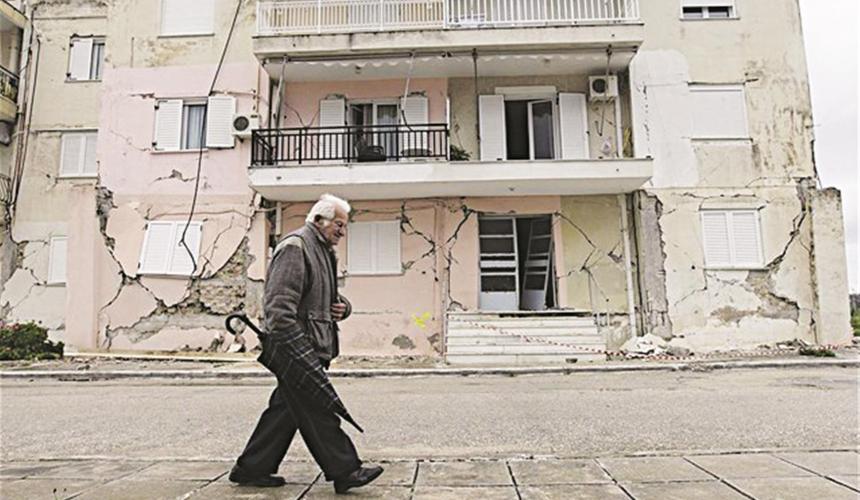
Δύο πολύ μεγάλα προβλήματα ανέδειξε ο καταστροφικός σεισμός της Κεφαλονιάς. Αυτό της άγνοιας των δανειοληπτών ότι είναι ασφαλισμένοι από τις τράπεζες και της άγνοιας ότι είναι λάθος ασφαλισμένοι με ποσά πολύ κατώτερα από αυτά της πραγματικής αξίας των σπιτιών ή των επιχειρήσεών τους.
Στην Κεφαλονιά υπάρχουν μόλις 3.000 ασφαλιστήρια συμβόλαια σπιτιών και επιχειρήσεων και τα περισσότερα από αυτά έχουν γίνει λόγω κάποιου τραπεζικού δανείου. Από αυτά τα 750 έχουν υποστεί ζημιές, ωστόσο περίπου τα 300 έχουν κινήσει διαδικασίες για να αποζημιωθούν. Υπολογίζεται ότι γύρω στα 150 έχουν υποστεί μικρές ζημιές, οπότε δεν έχουν λόγο να εμφανιστούν. Αναζητούνται λοιπόν, 300 με 350 περιπτώσεις ασφαλισμένων. Πέρα από τις εκτιμήσεις ότι κάποια από αυτά είναι εξοχικά που ακόμα οι ιδιοκτήτες τους δεν έχουν αντιληφθεί τη ζημιά, υπάρχει και μία διαφορετική ερμηνεία. Ότι τα περισσότερα εξ αυτών είναι συνδεδεμένα με κάποιο στεγαστικό δάνειο και οι κάτοχοί τους αγνοούν ότι το έχουν ή δεν το αποπληρώνουν και δεν εμφανίζονται στις τράπεζες. Το τι ακριβώς συμβαίνει στην Κεφαλονιά είναι γνωστό στους εκπροσώπους της ασφαλιστικής αγοράς, οι οποίοι διαπιστώνουν και την έλλειψη ενημέρωσης για την υπασφάλιση και την άγνοια κάποιων ότι είναι ασφαλισμένοι.
Όσον αφορά την άγνοια του δανειολήπτη ότι είναι ασφαλισμένος, αυτό οφείλεται σε δύο παράγοντες. Είτε γιατί ο υπάλληλος της τράπεζας δεν του το εξήγησε καλά ή καθόλου, είτε γιατί ο ίδιος ο δανειολήπτης πάνω στη βιασύνη του και το άγχος του να εγκριθεί το δάνειο, δεν το κατάλαβε. Βλέπεις λοιπόν, ανθρώπους να μην γνωρίζουν τι είναι τα ποσά που τραβάει η τράπεζα από το λογαριασμό τους. Η λύση λοιπόν, είναι να είμαστε πολύ προσεκτικοί όταν συνάπτουμε τέτοιου είδους συμβάσεις.
Ως προς την υπασφάλιση τώρα αυτό που μπορούμε να πούμε είναι ότι είναι ένα σχετικά άγνωστο, αλλά όχι αμελητέο πρόβλημα. Υπασφάλιση στην ασφάλιση πραγμάτων (π.χ. σπίτι, αυτοκίνητο) έχουμε όταν η αξία που δηλώθηκε κατά τη σύναψη της ασφαλιστικής σύμβασης είναι μικρότερη από την πραγματική αξία του πράγματος. Στην υπασφάλιση εφαρμόζεται ο αναλογικός κανόνας, σύμφωνα με τον οποίο η ευθύνη του ασφαλιστή περιορίζεται στην αποκατάσταση αναλόγου μέρους της ζημιάς. Για να γίνει πιο σαφές, ας δώσουμε ένα παράδειγμα. Αν έχουμε ένα σπίτι που η πραγματική του αξία είναι 200.000 ευρώ, αλλά το έχουμε ασφαλίσει για 100.000 ευρώ, ο ασφαλιστής θεωρείται υπεύθυνος για το 50% του κινδύνου. Για το υπόλοιπο 50% υπεύθυνος θεωρείται ο ασφαλισμένος. Αν λοιπόν, επέλθει μια πυρκαγιά που θα αφήσει ζημιές 100.000 ευρώ, ο ασφαλιστής και εν προκειμένω, η τράπεζα, θα τον αποζημιώσει για το 50% της ζημιάς, δηλαδή με 50.000 ευρώ. Για τα υπόλοιπα 50.000 ο συμβαλλόμενος θα βρεθεί ξεκρέμαστος. Αυτό συμβαίνει, γιατί την τράπεζα την ενδιαφέρει να καλύψει μόνο το ποσό του δανείου. Γι’ αυτό το λόγο είναι σημαντικό να είμαστε σωστά ενημερωμένοι και ότι ασφαλίζουμε να το ασφαλίζουμε στην πραγματική του αξία.
Ακόμη, θα πρέπει να γνωρίζετε ότι μπορείτε να ασφαλιστείτε σε όποια ασφαλιστική εταιρεία επιθυμείτε. Σύμφωνα με την εγκύκλιο 462 της διεύθυνσης εποπτείας της ιδιωτικής ασφάλισης της Τράπεζας της Ελλάδος, το τραπεζικό ίδρυμα οφείλει να δεχθεί το συμβόλαιο που θα του προσκομίσετε, αρκεί να πληρεί τις καλύψεις της δανειακής σύμβασης που έχετε συνάψει.
Το μόνο σίγουρο είναι ότι στην αγορά υπάρχουν επαγγελματίες ασφαλιστές που μπορούν να σας ενημερώσουν.